2026年新NISA口座2,800万、しかし88%が正しく使えていない。コア・サテライト戦略、為替分散、暗号資産ETF、地方REITまで2026年最新トレンドを解説。
この記事を読むと +5 MTC を獲得できます
2026年「投資環境が激変」— 新NISAの次に来る、日本人が知らない資産運用の正解
衝撃: 新NISA口座は2,800万、しかし「正しく使えてる人」は10%以下
2024年新NISA制度開始から2年。2026年初時点で口座数は 2,800万。日本人成人の 約30% が開設しました。
しかし、金融庁の最新調査で衝撃の事実: 新NISAを開設した人の 88% が「何に投資すべきか分からない」または「とりあえずS&P500だけ」。正しく使えている人は12%以下。
これは大変な機会損失です。新NISAの本当のパワーを引き出している人と、そうでない人の20年後の資産差は 数千万円規模 になります。
2026年、3つの大きな投資環境変化
変化1: 日経平均の構造的上昇
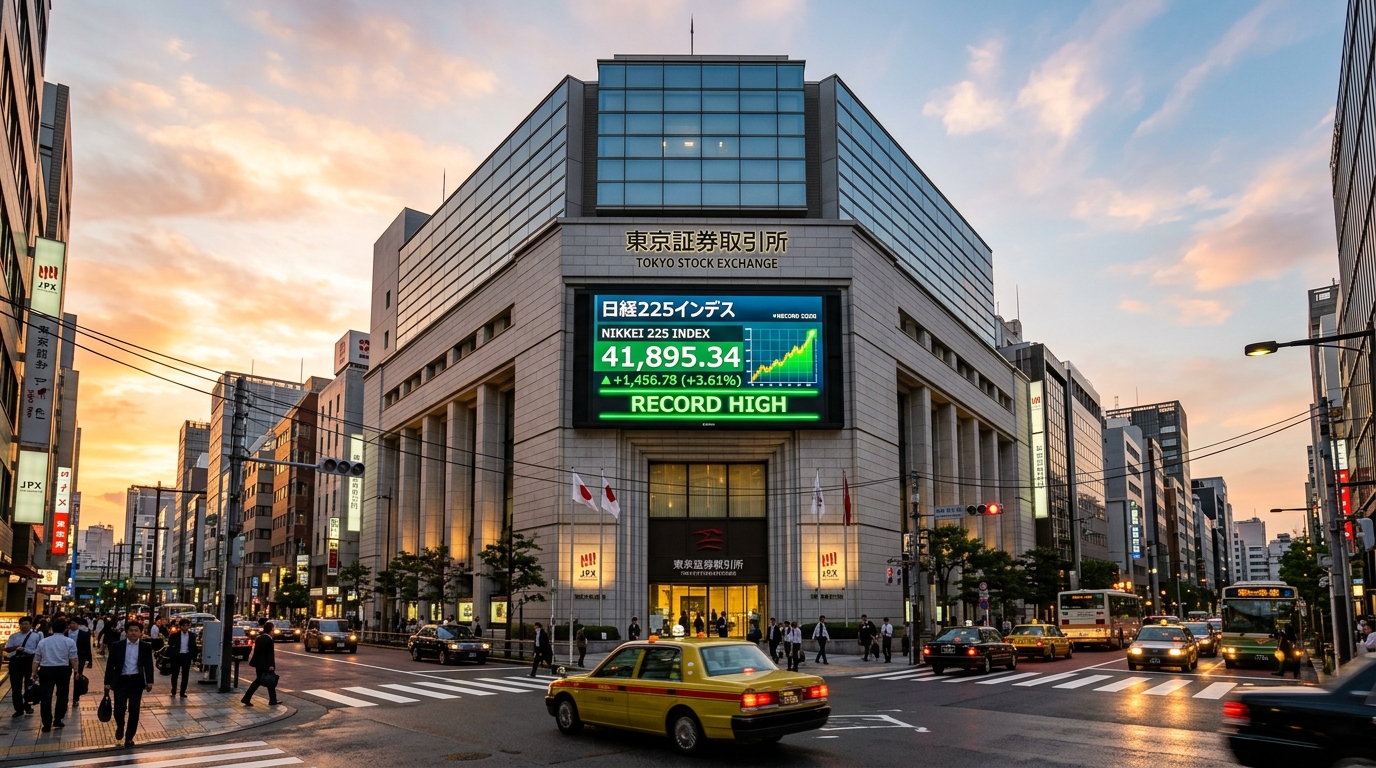
2024年に日経平均はバブル期高値を超え、2025-2026年も上昇トレンド継続中。背景はPBR1倍割れ要請による企業改革、賃上げ革命、外国人投資家の本格回帰。
「日本株は終わった」は完全な過去の話。今こそ日本株の本格買い時。
変化2: 暗号資産の機関投資家化
2024年米国でビットコインETF承認、2025年に日本でも暗号資産現物ETFが解禁の見込み。さらに、暗号資産の税制も「分離課税20%」への改正が議論されています(現在は最大55%の総合課税)。
機関投資家マネーが流入し、暗号資産は「投機」から「資産クラス」になっています。
変化3: 不動産投資の「都心 → 地方」シフト
東京都心の利回りは3-4%まで低下。一方、地方主要都市(札幌、福岡、仙台)の利回りは6-8%。2025年から地方REITが急成長。
新NISAで「12%の勝者」になる4つの戦略
戦略1: コア・サテライト戦略
コア(70%): eMAXIS Slim 全世界株式(オルカン)またはS&P500 サテライト(30%): 個別株、テーマETF、新興国株、暗号資産関連
これだけで分散効果と成長機会の両立。
戦略2: 「成長投資枠」を活用する
新NISAには「つみたて投資枠(年120万円)」と「成長投資枠(年240万円)」がある。多くの人が成長投資枠を使っていない。
ここで個別株、海外ETF、不動産関連投信を組み入れることで、より高いリターンを狙える。
戦略3: 為替分散
円資産だけ持つのは危険。日本円の長期下落トレンドが続く中、ポートフォリオの半分以上を米ドルや他通貨建てにする必要がある。
新NISAでは外国株式投資信託、米国ETFが買えるので、これを活用。
戦略4: 配当再投資の自動化
配当を消費せず、自動再投資する。これだけで20年後の資産が 2-3倍 違ってきます。複利の力は、想像を絶する。
新NISA以外の3つの新トレンド
1. ロボアドバイザーの進化
WealthNavi、THEO、楽ラップが、AIによる完全自動運用を提供。年率0.7-1.0%の手数料で、プロ並みのポートフォリオ管理を受けられる。
2. 暗号資産DCA(ドルコスト平均法)
ビットコインに月1万円ずつ自動積立する人が急増。bitFlyer、Coincheckで簡単設定可能。10年後の資産形成効果は驚異的。
3. 海外不動産REIT
シンガポール、米国、欧州のREITに投資できるETFが増加。東証で買える「グローバルREIT ETF」が手軽な選択肢。
「やってはいけない」3つの間違い
間違い1: テーマ型投信の高い手数料
「AI関連投信」「半導体ファンド」など人気テーマの投信は手数料が年1.5-2%と高い。同じテーマでもETFなら0.3%程度。手数料の差で20年後の資産が大きく変わります。
間違い2: 短期売買
新NISAは長期保有を前提にした制度。「上がったら売って下がったら買う」を繰り返すと、税制メリットを最大化できない。買ったら20年放置が正解。
間違い3: 「日本株不要論」を信じる
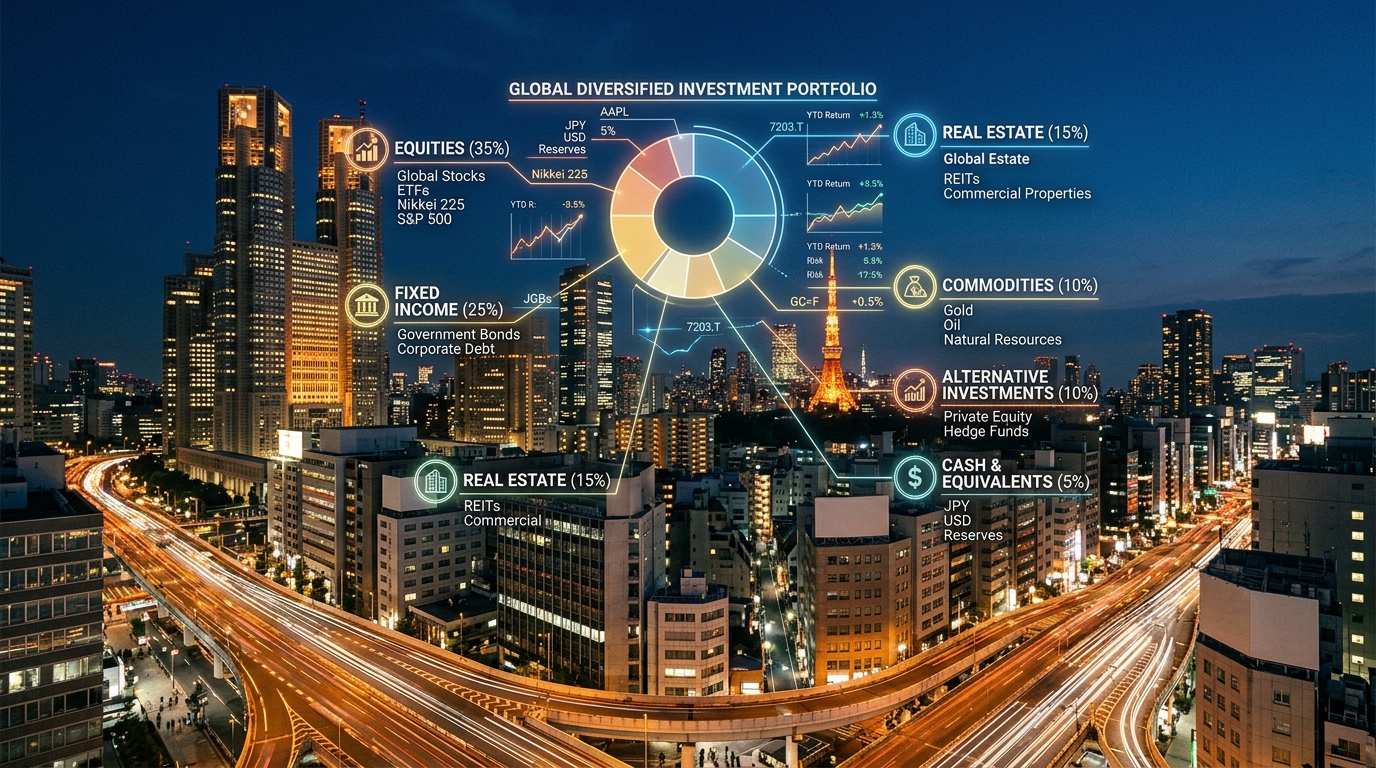
「これからは米国株だけ」という意見を多く聞きますが、これは大間違い。2025-2026年の日本株上昇を見れば明らか。地理的分散 が長期投資の基本です。
終わりに — 「投資しない」が最大のリスク
円安、インフレ、社会保障の縮小 — これらの環境では、現金保有こそが最大のリスク です。
2026年、新NISA、暗号資産ETF、地方REIT、グローバル分散 — 武器は全部そろっています。
あなたが今日、最初の1万円を投資することから、20年後の人生が変わります。